Les températures ont atteint des records aux quatre coins de la France cet été. Un autre thermomètre s’est également affolé durant la période estivale, celui des rendements obligataires. Le taux d’intérêt de la dette publique française à 10 ans a dépassé le seuil symbolique des 4 % en juillet, une première depuis juin 2009.
La hausse s’est poursuivie début septembre, avec un taux qui a franchi la barre des 4,2 %.
La France emprunte aujourd’hui à des taux supérieurs à ceux de l’Italie et de la Grèce, tandis que le spread avec le taux allemand s’est fortement tendu, à environ 85 points de base.
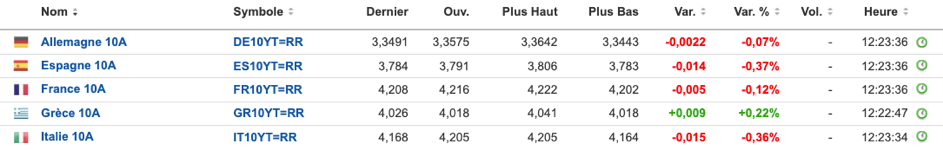
Taux de la dette publique à 10 ans au 04.09.2026 (source : investing)
La dette publique, quant à elle, ne cesse de grimper. Elle dépasse désormais les 3 500 milliards d’euros, soit 117 % du PIB.
Ce niveau est proche de celui observé pendant la crise du Covid et fait de la France le seul pays de la zone euro à ne pas avoir encore réduit son endettement depuis les sommets atteints après la pandémie, selon un rapport récent de la Cour des comptes.
En 2025, la France demeure ainsi le troisième pays le plus endetté de la zone euro, derrière la Grèce à 146 % du PIB, et l’Italie à 137 %.
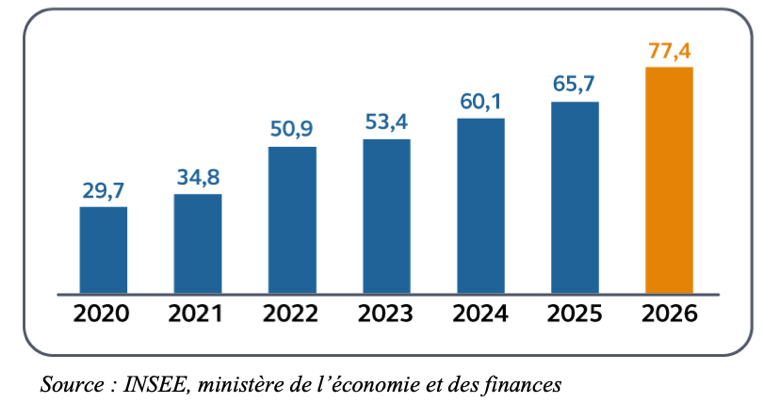
Conséquence : la charge de la dette (= les intérêts) a doublé entre 2020 et 2024 et pourrait atteindre 77,4 milliards d’euros en 2026, soit davantage que le budget de l’éducation nationale.
Comme si cela ne suffisait pas, de nombreux emprunts contractés à des taux extrêmement bas au cours des années 2010 devront être refinancés dans les cinq prochaines années.
Un peu plus de 1 300 milliards d’euros de dette arriveront ainsi à échéance entre 2027 et 2032. Ces emprunts portent un taux moyen de 1,6 % et seront progressivement remplacés par de nouvelles émissions à des taux sensiblement supérieurs. Dans ce contexte, la seule charge de la dette pourrait atteindre 147 milliards à l’horizon 2032.
Autre sujet d’inquiétude : la croissance. Fin août, l’Insee a révisé à la baisse son estimation de l’activité au deuxième trimestre. Le PIB est resté stable sur la période, contre une première estimation de +0,2 %. L’institut a également revu ses chiffres pour le premier trimestre : le PIB aurait reculé de 0,2 %, contre une baisse de 0,1 % annoncée initialement.
Une récession technique correspond à deux trimestres consécutifs de recul du PIB. Avec un recul de 0,2 % au premier trimestre, suivie d’une croissance nulle au deuxième, la France s’en approche dangereusement.
Dette qui continue de s’accumuler, charge des intérêts appelée à s’envoler et croissance en berne : les voyants sont au rouge et la France ne semble pas au bout de ses peines.
Un marché actions distancé par ses pairs
Les tensions sur le marché obligataire n’ont pas empêché l’indice phare parisien d’établir un nouveau record début août, à 8 755 points. Néanmoins, si le CAC 40 a tutoyé les sommets cet été, sa performance relative par rapport aux principaux indices européens et mondiaux n’en demeure pas moins décevante.
Avec un gain de +24,8 % sur 5 ans, le CAC 40 fait beaucoup moins bien que le DAX allemand qui progresse de +65,8 %.
L’écart avec les principales économies du sud de l’Europe est encore plus frappant. Le FTSE MIB italien, l’IBEX 35 espagnol et l’ATHEX grec ont enregistré des performances environ 4 à 8 fois supérieures à celle de l’indice français.
Les États-Unis et le Japon affichent de leur côté des performances respectives de l’ordre de +70 % et +130 %, là encore, très loin devant l’indice parisien.
Pour les petites et moyennes capitalisations françaises, le bilan est encore plus décevant. L’indice CAC Mid & Small affiche une performance de -5,3 % sur 5 ans.
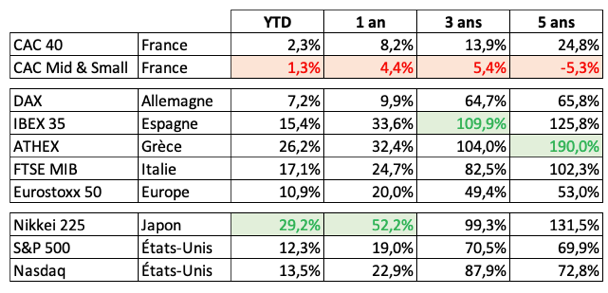
Performances au 31 août 2026
Actuellement, la valorisation des Small & Mid caps françaises ressort à environ une fois l’actif net, un niveau proche de celui observé lors de la crise des subprimes ou de la crise covid. C’est dire le niveau de pessimisme qui pèse sur les petites entreprises françaises.
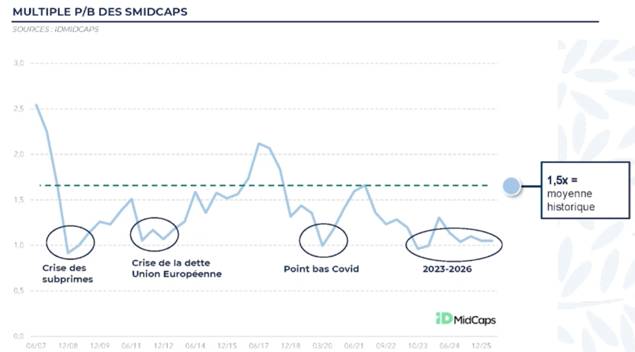
Indépendance AM (point de gestion S1 2026)
Des dissensions politiques qui n’arrangent rien
L’Assemblée nationale est profondément divisée et à mesure que l’élection présidentielle approche, les tensions autour du budget risquent de s’exacerber.
Dans ce contexte, le gouvernement va certainement éprouver les plus grandes difficultés à mettre en œuvre les mesures nécessaires pour réduire le déficit et limiter le recours à de nouvelles émissions de dette pour le financer.
Dès cette année, la capacité à ramener le déficit à 5 % du PIB semble compromise. La Cour des Comptes rappelle pourtant l’urgence de la situation :
« Toute année perdue supplémentaire, en prolongeant la hausse de l’endettement, impliquerait des efforts futurs plus importants et plus douloureux – particulièrement en cas de nouveau choc macroéconomique – voire exposerait le pays, en cas de défiance soudaine de ses créanciers, à devoir procéder dans l’urgence à des ajustements brutaux et préjudiciables au potentiel de croissance et à la cohésion sociale. »
Bref, sans vouloir jouer les Cassandre, on voit mal comment la France pourra sortir de cette crise budgétaire, sans passer par la case « ajustements brutaux et préjudiciables au potentiel de croissance et à la cohésion sociale ».
Ne pas mettre tous ses œufs dans le même panier
L’investisseur souffre souvent d’un biais domestique. Il tend naturellement à privilégier les entreprises et les actifs de son propre pays. Nous n’y avons pas échappé avec le Portefeuille Pépites PEA, composé majoritairement de sociétés françaises.
Ce biais s’explique assez facilement. On connait généralement mieux les entreprises du pays dans lequel on vit, leur environnement économique et réglementaire est plus familier, et l’accès à l’information financière est facilité (sources en français, possibilité d’assister aux assemblées générales, …). Cette proximité peut néanmoins conduire à une concentration excessive du risque géographique.
Si les entreprises du CAC 40 réalisent une part importante de leur activité à l’étranger, cette dimension internationale ne les met pas pour autant à l’abri du contexte macroéconomique et géopolitique local. Elles restent sensibles à l’évolution des taux d’intérêt, à la prime de risque du marché actions, aux mesures fiscales, …
La question se pose encore davantage pour les petites et moyennes capitalisations, dont l’activité est souvent plus directement liée à la conjoncture domestique et qui peuvent, parfois à tort, être perçues comme plus risquées. C’est d’ailleurs sur ce segment que la décote apparaît aujourd’hui la plus importante.
On pourrait être tenté de renforcer son exposition à ces actifs au motif qu’ils sont devenus « moins chers », mais cette stratégie peut s’avérer dangereuse si la baisse des valorisations traduit une dégradation durable des perspectives économiques et des conditions de croissance.
Comme vous le savez, nous ne sommes pas adeptes des spéculations macroéconomiques ou géopolitiques. Nous privilégions une approche bottom-up, qui consiste à sélectionner des entreprises pour leurs qualités intrinsèques plutôt que tenter de prédire le prochain mouvement de l’économie.
Pour autant, il serait difficile de fermer les yeux sur la situation des finances publiques de la France et sur les risques qu’elle fait peser à moyen terme sur ses entreprises. Nous ne disons pas que la France est condamnée, ni que les actifs français sont à fuir. Néanmoins, dans le contexte actuel, un épargnant français doit-il concentrer davantage son patrimoine sur un pays auquel il est déjà fortement exposé par son emploi, son immobilier, sa fiscalité ? La question mérite d’être posée.
À l’approche de l’élection présidentielle de 2027, l’incertitude politique devrait rester élevée. Plutôt que de chercher à anticiper le prochain mouvement du CAC 40 ou des taux français, il nous paraît plus raisonnable de ne pas faire dépendre une part excessive de son patrimoine au « risque français ».
